新リース会計とSAPにおける対応
2027年適用の新リース会計基準で何が変わるのか?各業務への影響とリース会計に順応する際のポイントをまとめました。
1. 2027年4月適用開始!今から準備すべき「新リース会計基準」とは
日本において「新リース会計基準(リースに関する会計基準)」が2027年4月1日以後に開始する事業年度(3月決算企業であれば2028年3月期)から原則適用される予定です。
「まだ先のこと」と思われるかもしれませんが、システム改修や全社の業務プロセス見直しを伴うため、多くの企業(特にリース契約を多数抱える企業)にとって、今から準備を始めても決して早すぎることはありません。
本記事では、新リース会計基準が経理実務や主要な経営指標へ及ぼす影響をわかりやすく解説します。あわせて、SAP CLM(RE-FX)を活用してシステム対応を効率的に進めるための実践的なポイントを紹介します。
2. 新リース会計基準導入の背景とオンバランス化の概要
まずは、新リース会計基準の経緯と概要について簡単に解説いたします。
変更の経緯
ひと言でいうと「国際的な会計基準(IFRS 16)との足並みを揃えるため」です。これまで、日本の会計基準と国際的な会計基準ではリースの扱いに差異がありました。これを統一し、企業の財務状態を国内外の投資家が比較しやすく(透明性を高く)することが最大の目的です。
新リース会計によって具体的に「何が」変わるのか?
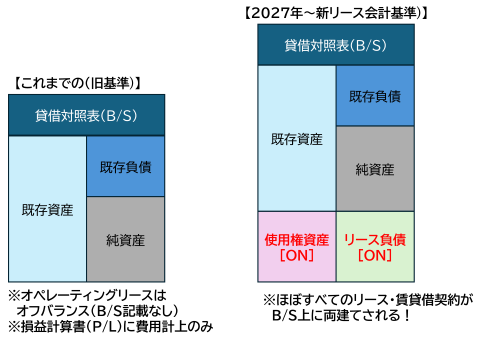
これまで賃貸借処理(オフバランス)が認められていた「オペレーティング・リース」が、原則としてすべて資産・負債として貸借対照表(B/S)に計上(オンバランス)されることになります(※少額リースや短期リースなど一部の例外を除く)。
コピー機、社用車、工場の生産設備に加え、不動産の賃貸借契約(オフィスや倉庫の家賃)までもがオンバランス化の対象となるため、企業に与える影響は大きいと言えます。
3. 各業務に及ぼす「新リース会計基準」の広範なインパクト
各立場における懸念点を記載します。
経理部門
■ 「リース契約」という名前以外の契約書も探す必要がある
倉庫や車両、コピー機だけでなく、厄介なのは「業務委託契約」などの取り扱いです。契約書の名目に関わらず、実質的に「特定資産の使用権」を含む契約(業務委託契約等)の洗い出しと判定が必要です。
■ 処理が「ただの経費精算」から「複雑なプロセス」に変化する
今まで毎月「費用」として落とすだけだった処理が、新基準では大きく変わり、【契約調査 → リース判定 → 期間、割引率の設定など → 資産・負債の計算 → 毎月の仕訳(利息・償却) → 開示】これだけの工程が追加されるため、「表計算ソフトや手作業による個別管理では限界を迎える」という強い危機感を持たれています。
会計士(監査法人)
■ 「集計漏れ(網羅性)」のチェックが極めて難しい
経理部門の課題でも触れた通り、今回は「契約書にリースと書いていないもの(業務委託契約など)」も実態判定する必要があります。隠れたリース契約の集計漏れがないか(網羅性)を外部から把握・証明するのは、容易ではありません。
経営者
■ 経営指標(ROA:総資産利益率・ROE:自己資本利益率・ROIC:投下資本利益率)が見かけ上、悪化してしまう
オンバランス化によって総資産や負債が膨らむため、企業が「資産をどれだけ効率的に使って利益を生んでいるか」を示す指標(ROAやROICなど)の分母が大きくなり、数値が見かけ上低くなってしまいます。ステークホルダーに対する丁寧な説明が必要となります。
■ 「持たない経営(スリム経営)」への逆行
資産を持たずに賃貸やリースを活用してきた企業にとって、B/Sが膨らむことは大きな課題です。企業間の横並び比較(投資家目線)には適している制度ですが、経営側からすると「スリム化したB/Sが、また重たくなってしまう…」という納得しがたい側面があるのも現実です。そのため、「オフバランス目的」のみでリースを活用してきた企業は、今後の調達戦略をゼロベースで見直す時期にきていると言えます。
■ M&Aや目標管理で会計上の数字と「実際の現金の動き」の間にギャップが生じる
例えば、M&A戦略において「目標ROIC 10%」と掲げて企業価値を高めようとしても、B/Sには最終的に現金化されないリース負債・使用権資産が計上されます。実態の経営管理を行う上では、これらの要素をあえて調整、除外して評価し直す必要があり、管理会計上のプロセスが必要となり、実務的な負担がやや大きくなる傾向があります。
4. 新リース会計適用時のポイント
本章では、新リース会計基準へスムーズに対応するための実践的なポイントを解説します。
業務的なポイント
・全契約の洗い出し
対象となる契約を特定するため、少なからず全社的な契約内容の見直しや精査が必要です。
・洗い出した後の分別(資産クラス分け)
こちらも同様に、分類基準に沿った契約の見直しや仕分け作業が求められます。
システム的なポイント
・既存コアシステムのアップデート・機能拡張
新しいリース要件を満たすために、既存の会計・固定資産システムにどのような追加開発(機能拡張)を施すか、または外部の専門機能を取り込んでシステムを全体的にアップデートするかを検討する必要があります。
・再計算への対応
契約途中でリース期間が延長されたり、賃料が変わったりした時に、システムが過去に遡らず「その時点からの正しい金額」を自動で再計算できる仕組みが求められます。
【システム対応】SAP CLM(RE-FX)※を活用した新リース会計のシステム対応ポイント
前段でお話しした「全リースのオンバランス化」という大きな変更に対し、システム上でスムーズに対応していくためのソリューションが、SAP CLM(Contract and Lease Management / RE-FXモジュール)です。経理部門の懸念として挙げた「表計算ソフトや手作業による個別管理では限界を迎える」という強い危機感を解消することが可能です。
SAPのCLMを使用する際に基礎となるポイントを解説いたします。
※不動産管理モジュール(RE-FX)の機能を拡張したライセンス
(1) マスタ設定の重要項目
1. 契約の基本情報(誰と、いつからいつまでの契約か)
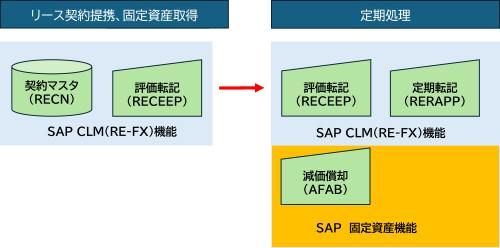
【ビジネスパートナー(仕入先)】 毎月の支払先となる貸主の情報。ここで設定したベンダーが、定期転記:毎月の支払いを計上する処理(トランザクションコード:RERAPP)における買掛金の計上先となります。
【契約期間(開始日・終了日)】 リースの開始から終了までの期間。この期間をもとに、評価転記:リース負債の取り崩しや減価償却を行う処理(トランザクションコード:RECEEP)における使用権資産の減価償却期間が決定されます。
2. リース条件・キャッシュフロー
【条件タイプ(基本賃料など)と金額】 毎月の支払額や支払頻度。オンバランスの対象となる費用(基本賃料など)と、対象外の費用(共益費などのサービス料)を区別して登録します。定期転記の仕訳金額のベースとなります。
3. IFRS16評価・オンバランス設定(どのように計算するか)
【評価ルール】 どの会計基準(IFRS16など)を適用するかを定義します。評価転記はこのルールに基づいて対象契約を抽出し、評価転記を行います。
【割引率】 将来のリース料を現在価値に割り引くための利率。初回の「使用権資産」および「リース負債」の計上額や、評価転記での「利息費用」の算出に直結する最重要項目のひとつです。
4. 勘定割当・組織情報(どの部門の費用にするか)
【コストセンター(原価センタ)】 リース物件を使用している部門。評価転記で自動計上される「減価償却費」や「利息費用」が、どの部門の費用として計上されるかを決定します。
(2) 実際の仕訳とオペレーション
(1)で紹介したマスタを設定後、実際に業務で発生する仕訳と、どの機能により起票することができるのかについて簡単に説明したいと思います。
今回想定する仕訳の条件は以下の通りです。
【前提条件(契約スペック)】
・契約種類:不動産賃貸借契約(新リース会計基準/IFRS16号適用)
・リース期間(耐用年数):10年(120ヶ月)
・支払条件:毎月 20,000円(後払い)
・割引率(追加借り入れ利子率):年1.0%(月利 約0.083%)
・将来支払総額:20,000円 × 120ヶ月 = 2,400,000円
・使用権資産/リース負債の計上額(現在価値):1,200,000円
・償却方法:定額法(残存価額 0円) ※説明用の例示数値です
① 初回処理
■ 資産取得時の仕訳(初回の評価転記実行によるオンバランス化)
契約のマスタを有効化し、評価転記を実行することによって、新基準の肝である「使用権資産」と「リース負債」をB/S(貸借対照表)に計上する仕訳が自動生成されます。
経理業務の取り扱いとしては契約期間中の支払総額を計算し、「将来払う義務(負債)」と「物を使う権利(資産)」をB/Sにまとめて登録する作業です。
【SAPが自動生成する仕訳イメージ】
(借方)使用権資産 1,200,000円 /(貸方)仮勘定 1,200,000円
(借方)仮勘定 1,200,000円 /(貸方)リース負債 1,200,000円
② 定期処理
■ 定期転記時の仕訳(定期転記実行による仕入先への債務計上)
定期転記を実行することによって、実際のリース支払額を仕入先に買掛金として計上する仕訳が自動生成されます。
経理業務の取り扱いとしては今月のリース料(家賃)の支払義務を確定させる処理です。
【SAPが自動生成する仕訳イメージ】
(借方)仮勘定 19,000円 /(貸方)仕入先(買掛金)19,000円
■ 評価転記時の仕訳(月次の評価転記実行による負債の減少と費用計上)
リース負債の取り崩し(仮勘定の相殺)、利息費用の認識を行う仕訳が自動生成されます。経理業務の取り扱いとしては支払ったリース料を「元本の返済」と「利息の支払い」に分解して処理します。
【SAPが自動生成する仕訳イメージ】
<リース負債の減少(支払の相殺)>
(借方)リース負債 19,000円 /(貸方)仮勘定 19,000円
<利息の計上>
(借方)利息費用 1,000円 /(貸方)リース負債 1,000円
■ 減価償却の仕訳(固定資産管理モジュール(FI-AA)の減価償却機能実行)
月次処理として減価償却実行:保有する資産の減価償却費を計算し、会計へ転記する処理(トランザクションコード:AFAB)を行うことで、リース期間に応じた適正な減価償却費の仕訳が自動生成されます。
経理業務の取り扱いとしては初回にB/Sへ計上した「使用権資産」を、契約期間にわたって毎月均等に費用化していく作業です。
【SAPが自動生成する仕訳イメージ】
<減価償却の計上>
(借方)減価償却費 10,000円 /(貸方)減価償却累計額 10,000円
5. まとめ:2027年に向けた早期検討のご提案
2027年の適用開始に向けて、まだ時間があるように思えるかもしれませんが、準備にかかる期間を考慮すると決して早すぎることはありません。
新基準適用による業務やシステムへのインパクトは非常に大きく、実態把握のための多大な作業が必要となりますが、今一度、自社の契約状況やシステム環境の見直しを進めることが推奨されます。B-EN-Gでは、豊富なSAP導入ノウハウと会計業務に関する専門知識を活かし、新リース会計基準への対応検討からSAP CLMの構築・運用まで総合的に支援いたします。「自社のシステムでどう対応すべきか」「どこから着手すべきか」お悩みの場合は、ぜひお気軽にご相談ください。
関連ページ
ビジネスエンジニアリングのSAP事業
1991年に日本初のSAPパートナーとなり、1993年に国内第一号SAPユーザーへの導入を実現して以来、ERP導入支援を中心にSAP関連事業を推進し、多くのお客様からの信頼を得ています。
SAP S/4HANAなど基幹システムだけでなく、ビジネスネットワーク SAP Ariba、サプライチェーン計画ソリューションであるSAP IBP等の多彩なラインナップを取り扱い、お客様のビジネスの変革をシステム面からご支援しています。
 Share
 Tweet
 Share